
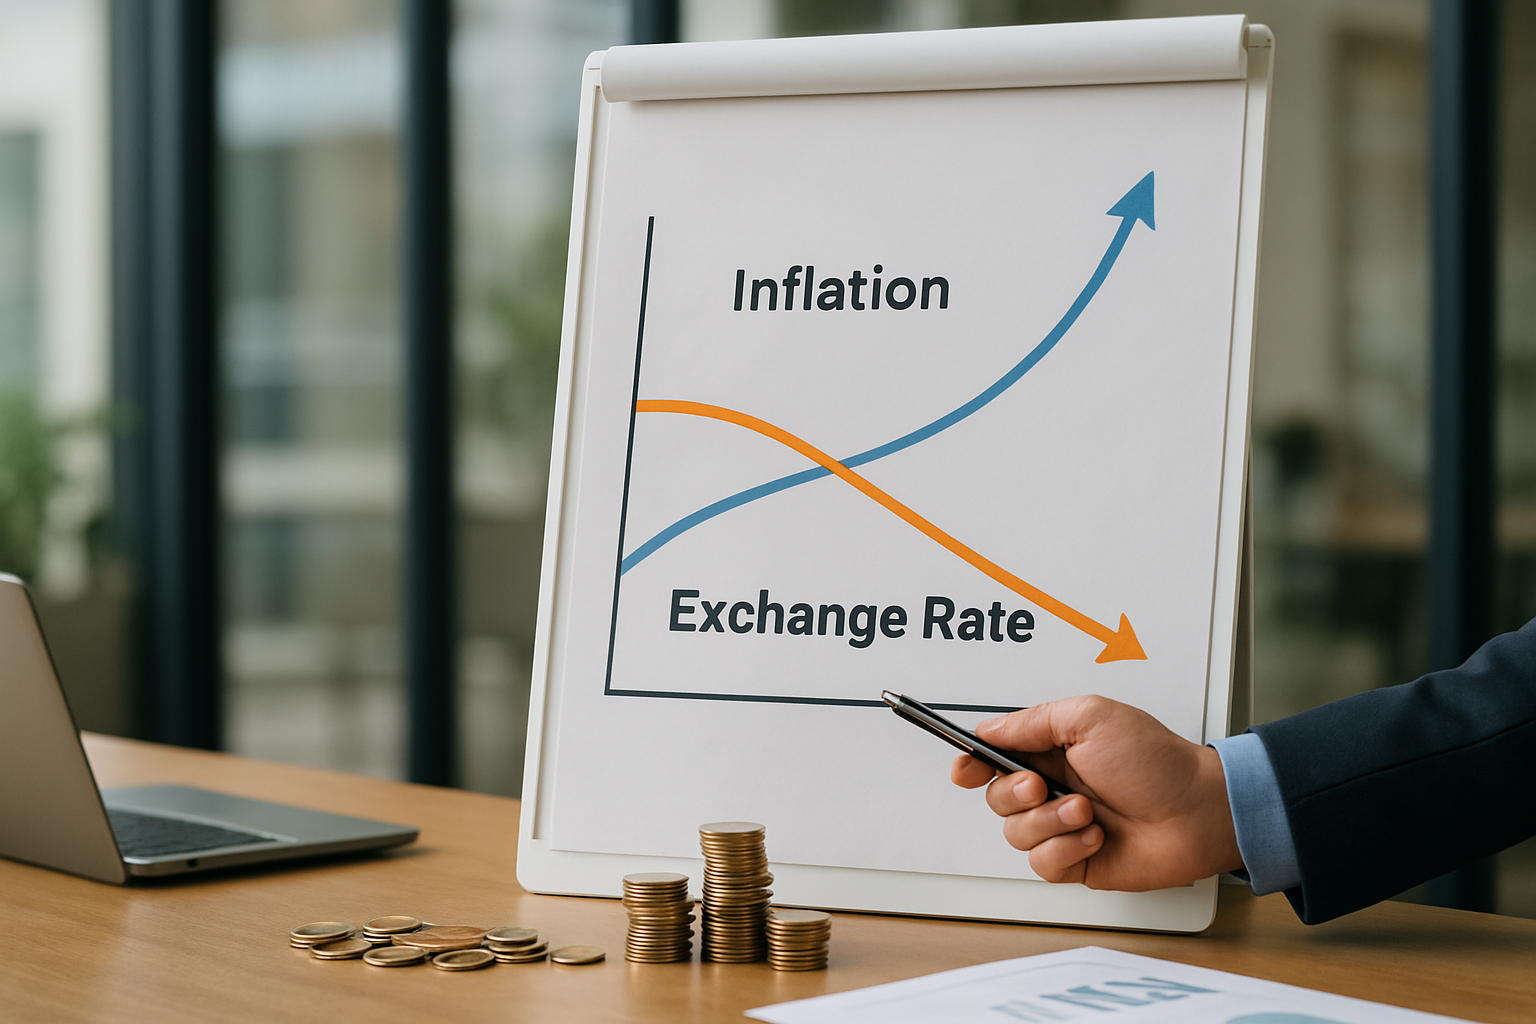
Il legame tra prezzi interni e valore esterno della moneta
L’inflazione è l’aumento generalizzato e persistente dei prezzi di beni e servizi in un’economia. Quando i prezzi interni salgono più rapidamente rispetto a quelli dei partner commerciali, la moneta tende a perdere attrattiva: con la stessa quantità di valuta si compra meno “a casa” e, spesso, anche gli operatori esteri richiedono un premio maggiore per detenerla. In termini pratici, un differenziale d’inflazione sfavorevole può tradursi in un deprezzamento del cambio, cioè in un aumento del prezzo della valuta estera espresso in valuta domestica.
Il meccanismo non è automatico né istantaneo: contano aspettative, politica monetaria, flussi di capitale e struttura dell’economia. Tuttavia, nel medio periodo, la relazione tra dinamica dei prezzi e forza della valuta resta una delle chiavi di lettura più solide, perché tocca la competitività e il potere d’acquisto relativo tra Paesi.
Parità del potere d’acquisto: la “gravità” che tira il cambio nel lungo periodo
La parità del potere d’acquisto (PPA) è un principio secondo cui, nel lungo periodo, i tassi di cambio tendono ad aggiustarsi per compensare differenze nei livelli dei prezzi tra Paesi. Se un Paese registra inflazione più alta, i suoi beni diventano relativamente più costosi: per riequilibrare, la valuta dovrebbe indebolirsi così da rendere nuovamente competitivi prezzi e salari quando convertiti in valuta estera.
Esempio semplice: se in un’economia i prezzi crescono del 6% annuo e in un’altra del 2%, a parità di altre condizioni il cambio “teorico” dovrebbe muoversi in modo da colmare quel 4% di differenziale. Nella realtà, il cambio può deviare dalla PPA anche per anni, perché nel breve dominano fattori finanziari e di fiducia. Ma la PPA funziona come una sorta di ancora: quando gli scostamenti diventano eccessivi, aumentano le pressioni per un riaggiustamento.
Come l’inflazione passa dal carrello della spesa al mercato valutario
L’inflazione incide sul cambio soprattutto attraverso tre canali. Il primo è commerciale: prezzi interni più alti riducono la domanda estera per le esportazioni e aumentano la domanda interna per importazioni, peggiorando la bilancia commerciale e creando domanda di valuta estera. Il secondo è finanziario: se l’inflazione erode i rendimenti reali, gli investitori possono spostare capitali verso Paesi con maggiore stabilità dei prezzi. Il terzo è psicologico-istituzionale: quando l’inflazione appare fuori controllo, cresce il premio per il rischio e diminuisce la fiducia nella moneta.
Qui entra in gioco la differenza tra tassi nominali e tassi reali. Il tasso reale è, in modo semplificato, il tasso nominale meno l’inflazione attesa. Se una banca centrale alza i tassi ma l’inflazione corre più veloce, il tasso reale può restare basso o negativo: in quel caso la valuta non necessariamente si rafforza, perché il rendimento “al netto dei prezzi” non è attraente. Al contrario, una politica monetaria percepita come credibile può sostenere la valuta anche prima che l’inflazione scenda, semplicemente perché orienta le aspettative.
Il ruolo delle banche centrali: credibilità, tassi e sorpresa dei dati
Nel mercato valutario conta spesso più la traiettoria attesa che il dato corrente. Un’inflazione al 4% può essere “buona” o “cattiva” a seconda di cosa si aspettavano gli operatori e di come reagisce la banca centrale. Se il mercato prezza un’inflazione in calo e invece esce un dato più alto, aumenta la probabilità di tassi più elevati o più a lungo: la valuta può rafforzarsi nel breve per effetto del differenziale dei rendimenti, anche se l’inflazione resta un problema sullo sfondo.
Il punto decisivo è la credibilità. Una banca centrale credibile ancora le aspettative: famiglie e imprese negoziano salari e prezzi pensando che l’inflazione tornerà verso l’obiettivo. In questo scenario, la valuta tende a risultare più stabile. Se invece la credibilità vacilla, la spirale prezzi-salari diventa più probabile e il cambio può reagire in modo più brusco, perché aumenta il rischio di perdita di potere d’acquisto e di interventi d’emergenza.
Quando un’inflazione “cattiva” indebolisce la valuta e quando può sostenerla
Non tutta l’inflazione ha lo stesso significato per il cambio. L’inflazione da domanda (consumi e investimenti in forte crescita) può convivere con un’economia dinamica e attrarre capitali, almeno finché la politica monetaria resta coerente. L’inflazione da offerta (energia, materie prime, colli di bottiglia) è spesso più insidiosa: aumenta i costi, riduce i margini, frena la crescita e peggiora i conti con l’estero. In quel caso la moneta può indebolirsi anche se i tassi salgono, perché il mercato teme una fase di stagflazione.
Un altro elemento è la composizione dell’indice dei prezzi. Se l’aumento è concentrato su beni importati, la pressione sul cambio può amplificarsi: servono più unità di valuta domestica per acquistare la stessa quantità di energia o componenti dall’estero. Se invece i prezzi salgono per servizi domestici e salari, l’effetto può essere più graduale ma persistente, perché tocca la struttura dei costi interni.
Indicatori pratici da monitorare per collegare inflazione e cambio
Per interpretare la relazione tra inflazione e valuta senza farsi ingannare dal rumore di breve periodo, alcuni indicatori sono particolarmente utili:
- Inflazione core (al netto di energia e alimentari): misura la componente più persistente.
- Inflazione attesa: ricavata da sondaggi e mercati, orienta i tassi reali.
- Differenziale dei tassi reali tra Paesi: spesso guida i flussi di capitale.
- Bilancia commerciale e partite correnti: segnalano domanda/offerta strutturale di valuta.
- Salari e produttività: se i salari crescono più della produttività, la competitività tende a peggiorare.
Per una definizione istituzionale e aggiornata dei concetti di inflazione e delle sue misure, è utile consultare le schede divulgative di un organismo statistico pubblico, ad esempio quelle dell’istituto nazionale di statistica.
In sintesi, la forza di una valuta non dipende solo da quanta liquidità circola o da quante notizie “muovono” il mercato, ma dalla capacità di un’economia di mantenere stabile il potere d’acquisto interno senza perdere competitività esterna. Quando l’inflazione diventa più alta e più persistente rispetto ai partner, il cambio tende a incorporare quella perdita di valore; quando invece la discesa dei prezzi è credibile e supportata da tassi reali coerenti, la valuta può ritrovare sostegno anche prima che l’indice torni su livelli confortevoli.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria o sollecitazione all’investimento; prima di prendere decisioni operative, valuta il tuo profilo di rischio e consulta un professionista abilitato.